国内首份汇集注册分析师观点的复盘日报外汇投资综合门户。
AI摘要:多家机构认为美债扰动偏短期,反弹格局延续,AI、机器人为科技主线。券商板块业绩高增、估值处于历史低位,估值修复可期;半导体景气上行,设备、国产替代、低拥挤细分方向值得布局。
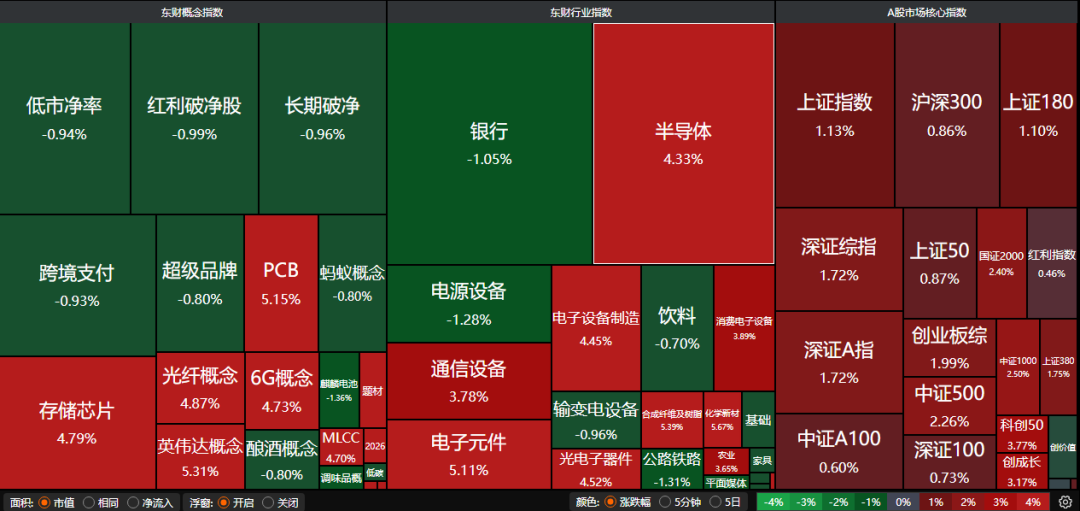
A股三大指数今日集体上涨,沪指涨1.13%,深证成指涨1.50%,创业板指涨1.71%,科创50指数涨3.77%。沪深京三市成交额2.14万亿,较昨日放量3191亿。行业板块涨多跌少,电子化学品、元件、半导体、稀土、非金属材料、通信设备、小金属、贵金属板块涨幅居前,房屋建设、酒店餐饮、银行板块跌幅居前。
一、【主流券商核心观点】
元股证券:ygzq.hk1、中信建投证券:哪些热点有望继续上涨?
AI仍是中期景气主线,前期调整后算力硬件热度回升,通信、芯片、数据中心、液冷服务器及CPO等环节重新活跃,近期工信领域围绕人工智能、通信等方向持续推进创新任务,产业催化仍在。 机器人受具身智能政策和产业化推进支持,主题弹性延续。
2、中银证券:主线折返积蓄,增配副线对冲
中期仍更应锚定国内盈利修复与产业景气主线,把美债波动当作节奏与仓位管理工具,而非A股趋势定价的唯一锚。短期多元化副线配置,优先增速最快的有色+逻辑覆写的医药。
3、华安证券:美债能否抑制风险偏好?
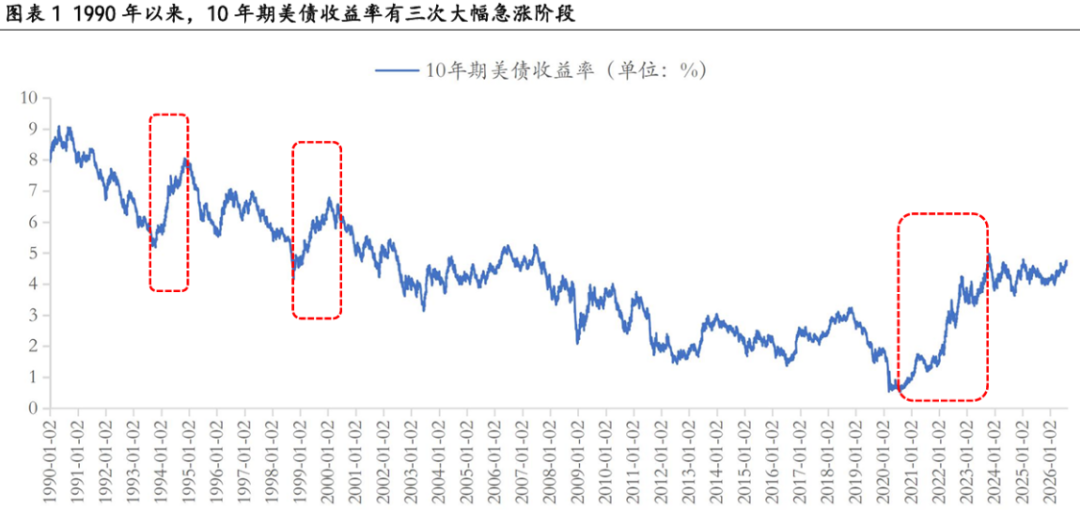
美债收益率飙升,但美财政部降温干预态度强烈,在美债出现实质化违约前,尤其当下强确定AI产业周期背景下,仅是短暂扰动。美伊形势反复,但特朗普诉求明确,不确定性亦是短暂扰动。外部风险传导短暂扰动,中报持续兑现高景气支撑,整体判断8月至今的反弹格局仍然在途。配置上,科技主线不变,超跌后AI产业链尤其上中游方向是最佳选择,此外机械设备、机器人、游戏、软件等强相关方向也需重视。
二、【券商股连续涨停】
1、中金公司:看好头部券商
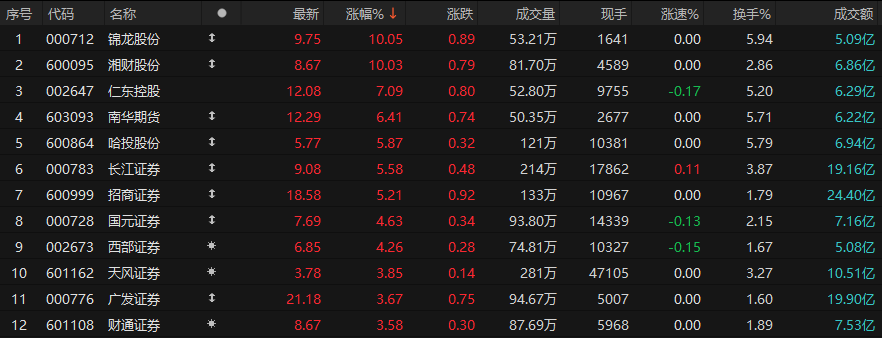
目前券商板块仍因低估与年初至今的业绩高增持续吸引资金关注,波动市场行情下我们依然看好大财富、科创投资、境外扩表更具优势、业绩韧性突出的头部券商。
杠杆股票配资2、东方财富证券:估值修复行情可期
本周多家上市券商披露2026年半年报,头部券商表现尤为亮眼。从业务驱动看,上半年A股市场交投活跃、两融余额维持高位,直接夯实券商经纪、两融业务基本盘;同时券商直投、另类投资板块依托科创赛道打开业务增长空间,成为重要增量。我们认为,当前板块估值仍处历史低位,与盈利高增显著背离,估值修复行情可期。
3、中邮证券:重点关注综合型龙头券商
当前申万证券Ⅱ的PE-TTM约14倍,处于近10年约0.04%的极低历史分位,券商板块PB估值约1.28倍。板块估值处于历史极低分位,基本面与估值背离。建议重点关注综合型龙头券商。
三、【半导体板块大涨】
1、国金证券:AI驱动半导体测试设备迈向结构成长
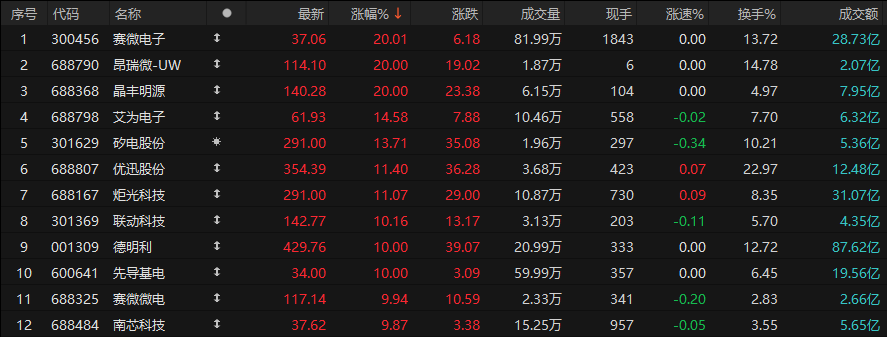
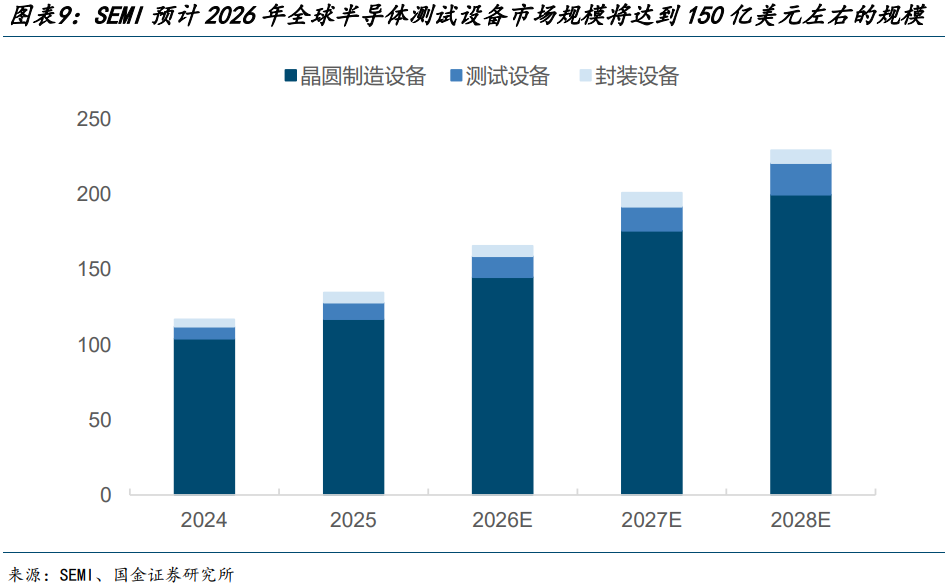
AI基础设施扩张从“更多芯片、更复杂芯片、更多测试”三个维度拉动设备需求。我们认为,本轮测试设备景气主要是由AI服务器扩容、HBM及先进封装放量共同推动的结构性增长。芯片数量增加扩大测试基数,复杂度提升带动单颗测试资源和TestCell配置升级,测试插入点及测试时间增加则进一步推升设备容量需求。建议优先关注已建立核心测试平台、具备头部客户验证和规模化交付能力。
2、东吴证券:看好国产设备商投资机遇
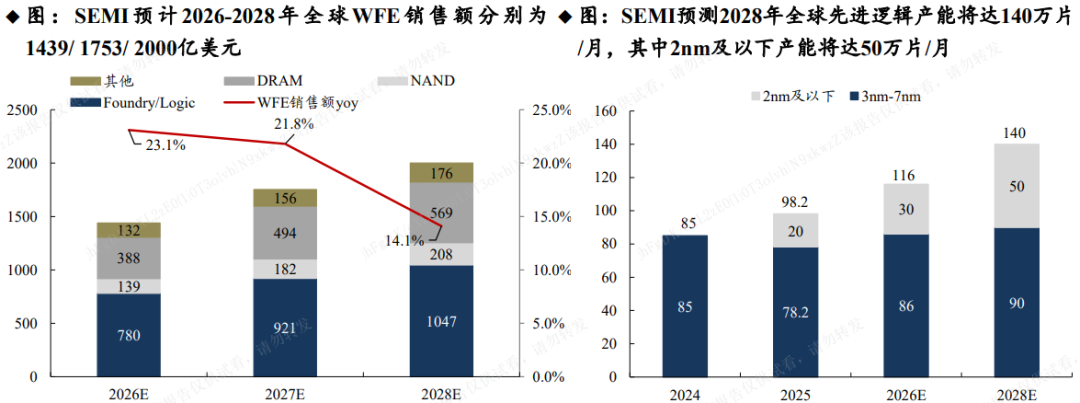
AI发展拉动存储与先进逻辑需求,海外Fab厂加速扩产,海外半导体设备龙头业绩持续新高。中国头部逻辑与存储厂商产能与国际巨头均存在显著差距,市场份额提升空间广阔。随着国内资本开支上行与设备国产化率提升,国产半导体设备厂商有望凭借国产替代优势持续提升业绩与市场份额。
3、中国银河证券:关注低拥挤度方向
近期半导体板块震荡走弱,板块下一阶段趋势上涨行情有待于资金拥挤度明显下降之后。我们建议关注处于业绩拐点初期的模拟芯片和功率半导体板块以及先进封装扩产受益的设备和材料板块。

(原标题:哪些热点有望继续上涨? 半导体板块大涨 | 权益市场日报)
(责任编辑:156) 外汇投资综合门户
浙江配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯