本文来自微信公众号: 斯凯碎碎侃 持牌在线炒股配资,作者:斯凯,原文标题:《深度|康佳退市:同一代彩电巨头,为什么活成了完全不同的样子》
2026年10月23日,股票代码000016正式从深交所消失。
康佳集团,这家1992年上市的“彩电第一股”,在走过34年之后黯然摘牌。四年累计亏损超200亿元,2025年末归母净资产已跌至-60.83亿元,到今年年中进一步扩大至-62.27亿元,资产负债率133%。今年1月以来,至少9名前高管因涉嫌严重违纪违法被纪委监委通报调查,其中包括原党委书记、董事局副主席周彬。
但康佳的故事不是一个简单的“企业失败”故事。它是一个关于“同一代人在同一个行业里,为什么走出了完全不同的命运”的故事。
把时间拉回2005年前后。那时候中国家庭的客厅里,摆着的电视品牌无非就是那么几个——康佳、TCL、海信、创维、长虹。它们都是从CRT时代杀出来的国产彩电巨头,面对的是同一块市场、同一批消费者、同一次技术迭代。
二十年后的今天,它们的命运已经天差地别。
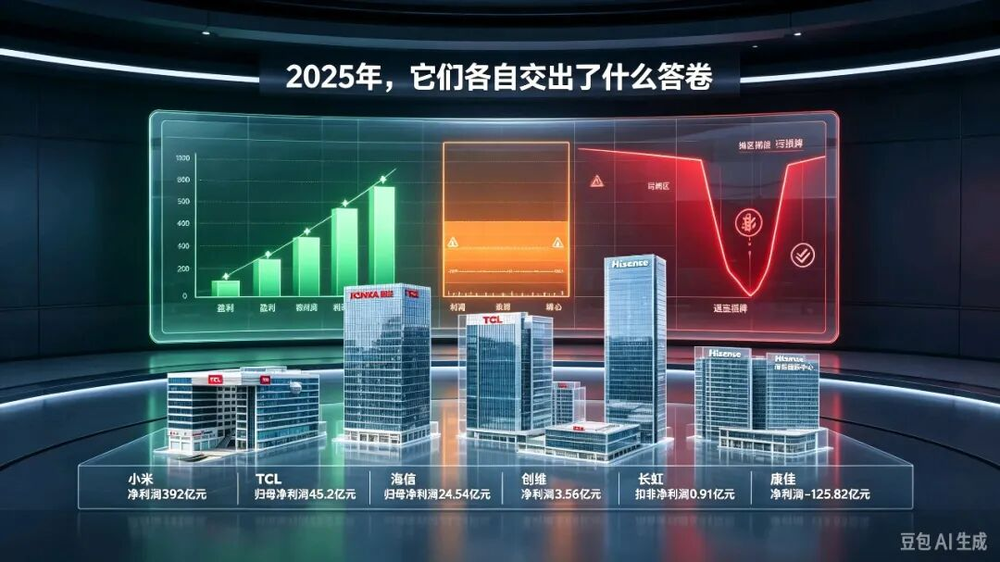
2025年,它们各自交出了什么答卷
先看一组硬核数据。2025年中国电视市场零售量仅2763万台,创下近十年新低,较2016年巅峰的5000万台几乎腰斩。在这个不断缩小的池子里,每家企业的表现截然不同。
小米的账面最漂亮:集团全年营收4573亿元,经调整净利润392亿元——虽然电视收入没有单独披露,但国内19.2%的市占率稳居前三。TCL科技集团营收1840.6亿元、归母净利润45.2亿元,不过要看清它得往下再拆一层,后面细说。长虹营收1088.16亿元,规模在六家里排第二,但扣非净利润只有0.91亿元。海信视像营收576.79亿元、归母净利润24.54亿元。创维营收703.24亿元,净利润3.56亿元。而康佳,营收98.35亿元,净利润-125.82亿元,电视业务毛利率-2.11%——每卖一台电视都在亏钱。

同一个市场,有人一年净赚392亿,有人扣非净利不到一个亿,有人靠光伏续命,有人直接退了市。
同一个行业,五条截然不同的路
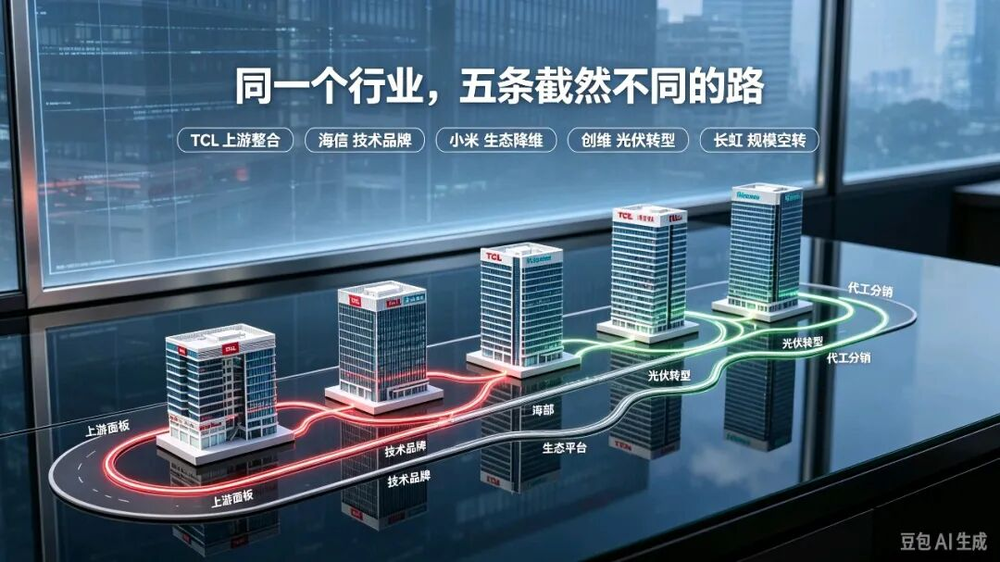
TCL走的是“往上游走,把屏幕掌握在自己手里”。
这是传统彩电巨头中唯一一条走通了纵向整合的路。TCL的关键决策发生在2009年——投资建设TCL华星光电,进军液晶面板制造。这在当时被很多人视为“烧钱的豪赌”,因为面板行业是出了名的重资产、高风险。但十几年后,这个决策成了TCL最深的护城河。
2025年,TCL华星全年营收1052.4亿元,净利润80.1亿元。有个数字很能说明问题:TCL科技集团全年归母净利润45.2亿元,而面板这一块的利润贡献是80.1亿——也就是说,华星以一己之力扛起了整个集团,其他业务整体上是在拖后腿的。它已经是全球第二大面板制造商,还投建了全球首条印刷OLED产线。有了上游面板的支撑,TCL在电视终端市场上拥有了别人没有的成本优势和技术先发权。2025年TCL电视全球出货3040万台,全球第二,仅次于三星。
更关键的是全球化布局。TCL在全球拥有50个研发中心、47个制造基地,在越南、波兰、巴西、印度等地都有完整的研发—制造—销售体系,不是简单的“卖产品”,而是“在当地长出一个TCL”。
TCL把电视从“组装生意”变成了“从玻璃基板到终端产品”的全产业链生意。
海信走的是“把技术做到别人追不上,把品牌打到全世界”。
技术端,海信全球首创了RGB-Mini LED技术。2026年上半年,海信RGB-Mini LED电视全球销量市占率达47%、国内达75%以上——在这个新兴的高端赛道上,海信几乎是“定义者”。更关键的是,海信控股了芯片公司信芯微,其电视TCON芯片全球市占率45%,排名第一。这意味着海信不依赖别人的芯片,画质调校能力掌握在自己手里。
品牌端,海信是中国电视品牌中全球化最成功的之一。2025年海外收入占比54.27%,全球出货量市占率14.56%,稳居全球第二。2018年俄罗斯世界杯、2022年卡塔尔世界杯、2026年美加墨世界杯——连续三届世界杯,海信从赞助商升级为“技术合作伙伴”,RGB-Mini LED显示设备被部署在VAR裁判室。
第二曲线,海信在激光显示领域做到了全球绝对垄断——激光电视全球出货量市占率70.3%,连续7年全球第一。
技术定义权+品牌全球化+第二曲线,三位一体,海信在存量市场中找到了增量空间。
小米走的是“我不是做电视的,我是做生态的”。
小米进入电视行业时,所有人都觉得它是“搅局者”。但回头看,小米其实是唯一一个从一开始就不把电视当“电视”来做的企业。对小米来说,电视是AIoT生态中的一个屏幕节点。2025年,小米AIoT平台连接设备数达10.79亿台,小爱同学月活1.60亿,全球月活用户7.54亿。电视在这个生态中扮演的角色是——客厅里最大的那块屏幕,是智能家居的控制中枢和内容入口。
这种“降维打击”的逻辑让小米电视在国内市场长期保持约20%的市占率,稳居前三。更重要的是,小米电视不需要靠电视本身赚钱——互联网服务业务2025年收入374亿元,毛利率76.5%。硬件可以微利甚至平本,生态和服务才是利润来源。
当然,挑战也在:2025年小米电视全球出货978.8万台,同比下滑7.78%。“极致性价比冲量”的老路正在失效,从性价比转向“技术普惠+高端化”,品牌向上的路还很长。
创维走的是“电视不重要了,光伏才是命脉”。
配资炒股在所有传统彩电巨头中,创维的选择可能是最“另类”的——它正在系统性地告别电视。2025年,创维新能源业务收入236.85亿元,首次超过智能电视业务的216.66亿元。这是一个标志性的交叉点:做了几十年的主业,被一个“半路出家”的业务超过去了。创维通过租赁农村屋顶安装光伏发电设备,累计并网装机容量超29.3吉瓦,在户用分布式光伏领域做到了行业前列。
但这条路有隐忧。新能源业务的毛利率低于传统家电业务,导致创维出现了“增收不增利”的困境:2025年营收创历史新高703.24亿元,归母净利润反而下滑37.3%,只有3.56亿元。更戏剧性的是,创维正在推进私有化退市——计划分拆创维光伏在港交所独立上市,而创维集团本体将从港股谢幕。电视业务在创维的战略版图中,已经从“核心资产”变成了“存量维护对象”。当海信和TCL通过Mini LED抢占高端市场时,创维在OLED和Mini LED之间犹豫不决,错过了窗口期。
长虹走的是“千亿营收的面子,不到1%利润的里子”。
四川长虹是另一个值得深思的案例。2025年,它的营收达到1088亿元,是康佳的11倍。但扣非净利润只有9064万元——利润率不到0.1%。
千亿营收,利润不到一个亿。更扎心的细节是:长虹全年归母净利润9.89亿元中,有8.98亿元来自持有的华丰科技股权公允价值变动——简单说,利润主要不是“干出来的”,是“算出来的”。扣掉这些,主业几乎白干。
这说明长虹很大程度上沦为了家电行业的“打工仔”。它的电视业务中很大一部分是为小米、华为等品牌做代工,电视毛利率仅9.86%,在价格战中几乎没有腾挪空间。但长虹也有自己的亮点——旗下长虹华意的冰箱压缩机全球市占率超30%,连续12年全球第一;ICT分销业务长虹佳华营收超400亿元,是最大的收入来源。只是这些B端业务,很难讲出一个让消费者兴奋的故事。
长虹靠代工和分销维持了千亿规模,但核心家电品牌的灵魂正在流失。
康佳走的是“什么都想做,什么都没做好”。
康佳的失败不是因为某一个决策错了,而是因为从2017年开始,所有决策都在同一个方向上叠加错误。2017年,新任总裁周彬上任后,提出“康佳未来不只是彩电企业”,一口气把业务扩张到供应链管理、房地产/科技产业园、环保、半导体、大健康、金融投资等二十多个产业。供应链管理业务毛利率只有1.11%,但一度占了营收的六成——这是典型的“虚胖”。
彩电主业被忽视的同时,行业发生了两件大事:一是海信、TCL在技术上加速投入ULED、Mini LED、面板,完成了对康佳的代际超越;二是小米、乐视以“低价+内容生态”入场,在中低端市场把康佳的份额蚕食殆尽。
半导体是康佳寄予厚望的“第二曲线”,布局了Micro LED和存储芯片。但2025年半导体业务收入仅1.62亿元,占总营收不到2%,远未形成规模。
更致命的是治理问题。2025年4月,子公司股东朱新明实名举报,指控周彬等人2018年通过资金“左手倒右手”虚增利润4712万元。一年后,举报信中点名的高管悉数被查。2026年以来,原党委书记周彬、原副总裁李宏韬1月同日被通报,此后从助理总裁到事业部高管,至少9人先后立案,覆盖家电、半导体、产业园、创投等几乎所有业务线。
康佳在“多元化”的幻觉中丢了主业,在“大扩张”的喧嚣中丢了治理,最终在四年200亿的亏损中丢了上市地位。
那些消失的“新势力”:互联网电视品牌的坟场
元股证券:ygzq.hk如果说传统巨头之间的分化是“路线之争”,那互联网电视品牌的故事则是更加残酷的“生死之辨”。
2013年,乐视以“硬件亏损+内容付费”的模式开创了互联网电视赛道,2016年销量达到600万台。一时间,暴风TV、微鲸、PPTV、看尚、风行等近20个互联网品牌涌入战场,人人都在喊“颠覆传统电视”。
但到2026年,这些品牌几乎全军覆没。乐视TV 2020年退市,“生态化反”变成“生态化债”;暴风TV三年亏损近20亿,实控人被刑拘;微鲸、PPTV电视先后停产;看尚资金链断裂;风行电视销量造假。
这些互联网品牌集体失败的根本原因在于:电视不是手机,它不是一个高频迭代的消费电子品。电视的换机周期长达5到8年,用户不会因为“便宜200块”就冲动购买。当乐视们用“硬件亏损换用户”的模式冲量时,它们没有意识到——电视用户不像手机用户那样有持续的内容付费意愿和广告价值。
更致命的是供应链话语权。互联网品牌全部依赖代工,没有面板资源、没有工厂、没有售后体系。2016年面板涨价40%,直接把所有互联网品牌推入亏损深渊。
唯一活下来的互联网品牌是小米。原因很简单:小米有完整的IoT生态来分摊电视硬件的亏损,有数亿级月活用户来实现互联网服务变现。换句话说,小米卖电视不是为了靠电视赚钱,而是为了让客厅多一个米家设备入口。乐视们不懂这个道理——或者说懂了,但没有小米那样的生态基础来支撑。
外资品牌的退场:一个时代的注脚
在国产品牌激烈厮杀的同时,外资品牌正在集体退场。2026年5月,三星宣布在中国大陆市场停止销售电视、显示器在内的所有家电产品。索尼、飞利浦、夏普在中国的合计月出货量已不足5万台,市占率长期低于5%。
这不意味着它们的技术落后——三星的QD-OLED、索尼的画质调校仍然是行业标杆。但在中国这个全球最大、竞争最残酷的电视市场上,它们输给了中国企业在成本控制、渠道效率和智能化生态上的全面碾压。有意思的是,三星退出家电零售端,却在华持续加码半导体——它从产业链终端的竞争者,变成了产业链上游的赋能者。
2025年,中国电视品牌在全球出货量中的合计份额已达43.2%,中国头部的TCL、海信与三星的差距正在以每年2到3个百分点的速度缩小。
为什么命运各不相同?
把所有品牌的命运放在一起看,会发现一个清晰的分化逻辑:活下来的企业都做对了一件事——找到了“电视之外”的核心能力。
TCL找到了面板。华星以80.1亿的利润扛起了整个集团,电视终端因此有了别人没有的成本底气。
海信找到了芯片和全球化。它不做面板,但RGB-Mini LED市占率47%、TCON芯片市占率45%、激光电视市占率70.3%——三个“别人追不上”。
小米找到了IoT生态。硬件可以不赚钱,互联网服务毛利率76.5%才是真正的利润池。
创维找到了光伏。虽然增收不增利,但至少新能源业务已经超过电视,有了新的叙事。
长虹找到了代工和分销。规模还在,灵魂在流失。
而康佳,什么都找了,什么都没找到。二十多个产业,没有一个形成真正的竞争力。彩电主业被忽视,治理问题爆发,最终在四年200亿的亏损中退市。
至于那些互联网品牌,它们试图用“没有电视的能力”来“颠覆电视行业”,结果除了小米有生态兜底之外,全部阵亡。
电视行业的终局猜想
2025年中国电视市场出货3289.5万台,预计2026年将继续下探。这个市场已经不需要那么多品牌了。
但电视不会消失。它正在从“家庭娱乐中心”进化为“AI家庭交互中枢”——海信把它变成了世界杯VAR裁判室的显示设备,TCL把它变成了全球最大的Mini LED显示平台,小米把它变成了“人车家全生态”里客厅的入口。
活下来的品牌有一个共同特征:它们不再把自己定义为“电视公司”。
而康佳,到最后也没想清楚自己到底是什么公司。
所有行业的终局,从来不是努力与否,而是战略认知与核心能力的取舍。同一代起点的家电巨头,有人卡位上游、有人深耕技术、有人靠生态翻盘、有人盲目多元化彻底出局。
时代淘汰的,从来不是某个行业,而是没有核心壁垒、战略摇摆、治理失控的企业。商业赛道永远残酷持牌在线炒股配资,存量时代,选对路远比跑得快更重要。
浙江配资网提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资炒股排行 德林控股:10月23日回购200万股
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯